


Volkswirtschaft
...
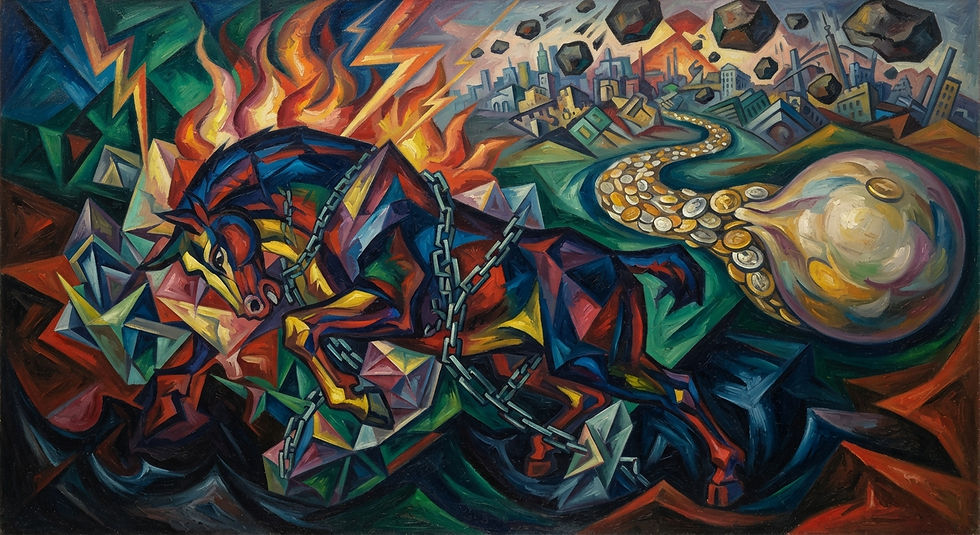
...die Punkte, an denen die aktuelle Weltwirtschaft knirscht: hohe globale Verschuldung, wiederkehrende Inflationsimpulse, die alte (und umstrittene) These fallender Profitraten und eine Kapitalakkumulation, die sich zunehmend von produktiven Investitionen entfernt und in Finanzsphären, Immobilien und spekulative Anlagen abwandert.
### Aktueller Stand der Verschuldung und Inflation
Die globalen Gesamtschulden (öffentlich + privat) liegen nach IIF-Daten Ende 2025/Anfang 2026 bei rund 348–365 Billionen US-Dollar – das entspricht etwa 300–310 % des weltweiten BIP. Absolut gesehen sind das Rekordstände, relativ zum BIP hat sich die Quote nach dem pandemiebedingten Peak (teilweise durch Inflation und Wachstum) etwas stabilisiert, bleibt aber höher als vor 2020. Die öffentliche Verschuldung treibt den Anstieg besonders – global liegt sie bei knapp 94 % des BIP (2025) und wird vom IWF in Richtung 100 % bis Ende des Jahrzehnts projiziert. USA und China allein machen einen riesigen Anteil aus; in fortgeschrittenen Volkswirtschaften stagniert oder sinkt die private Verschuldung teilweise, während Staaten weiter Defizite fahren (Verteidigung, Infrastruktur, Soziales, industriepolitische Maßnahmen).
Die Inflation ist nach dem starken Anstieg 2021–2023 (global zeitweise über 8 %) wieder auf niedrigere Niveaus zurückgekommen (ca. 2,5–4 % je nach Aggregat 2024/25), zeigt aber 2026 erneut Auftrieb – vor allem durch Energiepreise und geopolitische Schocks. Viele Zentralbanken operieren damit weiterhin über ihren Zielwerten, und die Zinslast für Staaten ist spürbar gestiegen. Inflation entwertet bestehende Schulden real (besonders bei langen Laufzeiten und fester Verzinsung), erzeugt aber gleichzeitig politische und soziale Kosten sowie höhere Refinanzierungskosten.
### Fallende Profitraten und „ungesunde“ Kapitalakkumulation
Die These der tendentiell fallenden Profitrate stammt aus der klassischen und marxschen Tradition: Mit steigender Kapitalintensität (mehr Maschinen, Software, Infrastruktur pro Arbeiter) steigt die organische Zusammensetzung des Kapitals, und die Profitrate (Profit bezogen auf das vorgeschossene Kapital) tendiert langfristig nach unten – sofern nicht Gegenkräfte wie steigende Ausbeutungsraten, billigere Inputs, imperialistische Extraprofite oder Finanzialisierung greifen. Empirisch ist das umstritten. Es gibt Studien, die langfristige Abwärtstrends in Kernländern oder global dokumentieren (besonders wenn man historische Kosten oder unproduktive Sektoren berücksichtigt), und andere, die Stabilisierung oder Erholung nach den 1980er-Jahren sehen. Die Debatte läuft bis heute in der heterodoxen Ökonomie weiter.
Was man schwer bestreiten kann: Die Akkumulation von Kapital hat sich in den letzten Jahrzehnten stark in Richtung Finanzanlagen, Immobilien, Share-Buybacks und Übernahmen verschoben. Wenn produktive Investitionsmöglichkeiten mit akzeptabler Rendite knapper werden (Überakkumulation), sucht überschüssiges Kapital alternative Verwertungsmöglichkeiten. Das führt zu Asset-Preis-Inflation, höherer Verschuldung (um die Nachfrage zu stützen) und wachsender Ungleichheit, weil Kapitalbesitz hoch konzentriert ist. Das Ergebnis wirkt „ungesund“: wachsende Bilanzsummen bei schwachem Produktivitätswachstum, fragile Finanzstrukturen und eine Ökonomie, die stärker auf Vermögenspreissteigerungen als auf realwirtschaftliche Expansion setzt.
### Mögliche Lösungsrichtungen (ohne Illusionen)
Es gibt keine saubere technische Lösung, die alle Widersprüche gleichzeitig auflöst. Die Vorschläge unterscheiden sich je nach theoretischem Rahmen stark:
- **Mainstream-/orthodoxe Perspektive**: Fiskalische Konsolidierung (primäre Überschüsse, um die Schuldenquote zu stabilisieren oder zu senken), wachstumsfördernde Strukturreformen, Produktivitätssteigerung (Technologie, Bildung, Infrastruktur) und glaubwürdige Geldpolitik, die Inflation dauerhaft nahe dem Ziel hält. Internationale Koordination bei globalen Ungleichgewichten (Surplus-Länder mehr konsumieren/investieren, Deficit-Länder sparen). Ziel: Wachstum > Zins, damit die Schuldenquote sinkt, ohne scharfe Rezession.
- **Heterodoxe und keynesianische Ansätze**: Gezielte öffentliche Investitionen (grüne Transformation, Infrastruktur, Pflege, Wohnen), progressive Besteuerung von Vermögen und hohen Einkommen, um Umverteilung und Nachfrage zu stärken, sowie Schuldenerleichterungen oder Umschuldungen besonders für Entwicklungsländer. Manche diskutieren selektive Schuldenrestrukturierungen oder „Jubiläen“ bei untragbaren Lasten. Kapitalsteuern, die öffentliche Investitionen finanzieren, können unter bestimmten Bedingungen (hohe Substitutionselastizität zwischen Kapital und Arbeit) Ungleichheit senken, ohne das Wachstum zu killen.
- **Kritischere/marxistisch inspirierte Sicht**: Die Probleme sind systemimmanent. Fallende Profitraten und Überakkumulation sind keine Fehlsteuerungen, sondern Ausdruck der Logik der Kapitalverwertung. Lösungsansätze gehen dann weiter: Demokratisierung von Investitionsentscheidungen, Stärkung der Lohnquote, Reduktion der Dominanz des Finanzsektors, ggf. Überführung zentraler Bereiche in gesellschaftliche Kontrolle. Rein redistributive Maßnahmen (höhere Steuern) werden oft als unzureichend angesehen, solange die Eigentums- und Verwertungslogik unangetastet bleibt.
- **Pragmatische Schnittmengen**, die in der aktuellen Debatte auftauchen: Produktivitätsbeschleunigung (KI, Energiewende, Automatisierung) als Schlüssel, um reale Wachstumsraten zu erhöhen und die Bilanzrelationen zu „heilen“. Gleichzeitig gezielte Maßnahmen gegen exzessive Konzentration (Erbschaftssteuern, breitere Kapitalbeteiligung, öffentliche Vermögensfonds). Für hochverschuldete Staaten in eigener Währung bleibt ein gewisses Maß an Inflation und finanzieller Repression historisch ein häufiger (wenn auch ungerechter) Entschuldungsweg – mit allen bekannten Nebenwirkungen.
Die Kernspannung bleibt: Schuldenabbau ohne Wachstum schmerzt, Wachstum ohne nachhaltige Nachfrage und produktive Verwendung des Kapitals erzeugt Blasen und Ungleichheit, und eine dauerhaft hohe Kapitalintensität bei stagnierenden Profitraten treibt die Finanzialisierung weiter. Was davon man als „Lösung“ akzeptiert, hängt stark davon ab, welche Ziele man priorisiert (Stabilität, Wachstum, Gleichheit, ökologische Grenzen) und wie tief man in die Eigentums- und Machtverhältnisse eingreifen will.
Welche dieser Aspekte interessiert dich am meisten – die empirische Lage der Profitraten, konkrete Politikoptionen, die Rolle der Finanzmärkte, oder die systemischen Grenzen? Ich bin bereit, tiefer einzusteigen.

Kommentare